Direito à Saúde
Seu plano de saúde negou a cobertura?
A negativa administrativa não é a palavra final. Cirurgias, medicamentos, terapias e home care negados podem ser discutidos judicialmente, inclusive com pedido de urgência.
Atendimento em todo o BrasilCharllyston Azambuja — OAB/MG 237.304
Situações frequentes
Isso aconteceu com você?
Escolha a situação que parece com a sua — a conversa já começa com o assunto certo.
- Cirurgia negada ou adiada pelo planoFalar sobre isso
- Medicamento de alto custo ou oncológico negadoFalar sobre isso
- Tratamento fora do Rol da ANSFalar sobre isso
- Home care e internação domiciliar negadosFalar sobre isso
- Terapias para TEA com limite de sessõesFalar sobre isso
- Órteses, próteses e materiais (OPME) negadosFalar sobre isso
- Reajuste abusivo ou por faixa etáriaFalar sobre isso
- Cancelamento unilateral do contratoFalar sobre isso
- Carência exigida em urgência ou emergênciaFalar sobre isso
- Reembolso negado ou pago a menorFalar sobre isso
- Internação psiquiátrica limitadaFalar sobre isso
- Negativa em plano coletivo empresarialFalar sobre isso
Não encontrou sua situação? Descreva o caso — a análise é individual.
Casos com risco à saúde têm tratamento processual próprio
Quando há risco de dano grave ou de difícil reparação, o Código de Processo Civil autoriza pedido de tutela de urgência — um pedido de decisão urgente, antes do fim do processo — apreciado em caráter prioritário pelo Judiciário. Cada caso é analisado individualmente: o resultado depende da documentação e das circunstâncias.
Enviar documentos da negativa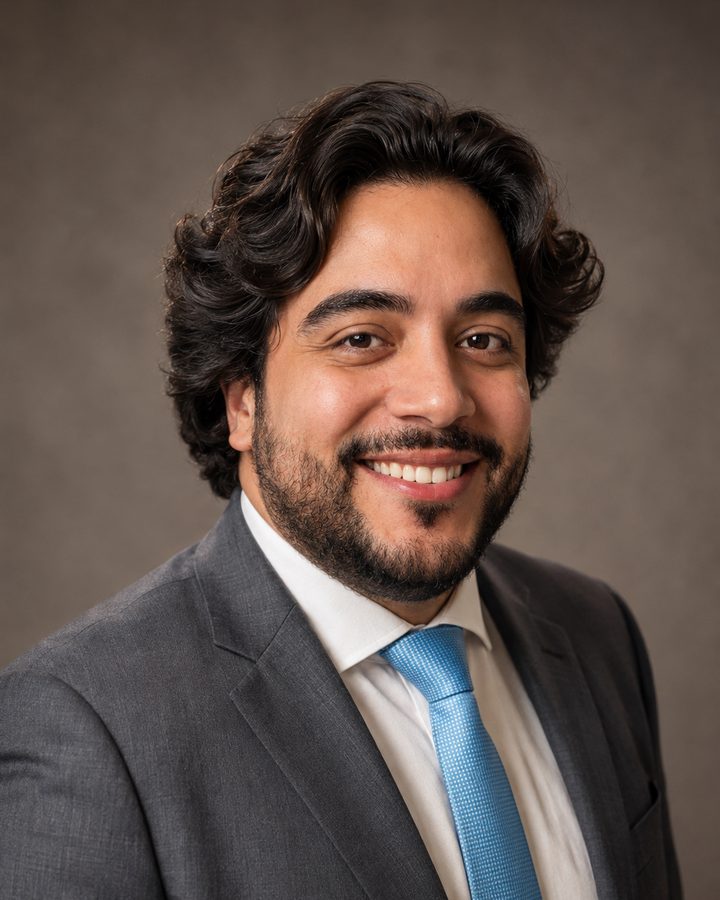
Sobre o advogado
Quem vai cuidar do seu caso
Charllyston Azambuja — OAB/MG 237.304
Eu e minha equipe atuamos com Direito à Saúde e relações de consumo, acompanhando pacientes e famílias em discussões com operadoras de plano de saúde — negativas de cobertura, reajustes e rescisões de contrato.
Meu compromisso é explicar o caminho jurídico em linguagem clara, antes de qualquer decisão sua: você entende as alternativas, os documentos necessários e o que esperar de cada etapa.
Atendimento em todo o Brasil, de forma digital — do primeiro contato ao acompanhamento do processo.
Passo a passo
Como funciona
Do primeiro contato ao acompanhamento, em quatro passos.
Você envia a negativa
Relato do que aconteceu, negativa por escrito, pedido médico e carteirinha — tudo pelo WhatsApp.
Análise técnica do caso
Verificação do contrato, do fundamento da recusa e da viabilidade jurídica.
Estratégia definida com você
Via administrativa (ANS/ouvidoria) ou judicial, com ou sem pedido de urgência — explicada em linguagem clara.
Acompanhamento
Você recebe as atualizações do andamento pelo WhatsApp.
Fundamentos legais
O que a lei diz
Informação técnica, em linguagem clara, para você entender o seu direito antes de qualquer decisão.
Estes são princípios gerais: o desfecho de cada caso depende do contrato, da documentação médica e das circunstâncias.
Lei 9.656/1998 — o dever de cobertura dos planos de saúde
A Lei dos Planos de Saúde obriga as operadoras a cobrir o tratamento das doenças listadas na Classificação Internacional de Doenças (CID). Exclusões de cobertura precisam ser expressas, claras e compatíveis com a finalidade do contrato — que é proteger a saúde do beneficiário. Em regra, quem define o tratamento adequado é o médico que acompanha o paciente, não o plano de saúde.
Lei 14.454/2022 — o caráter do Rol da ANS
O Rol da ANS é a lista de procedimentos que a agência considera de cobertura obrigatória. Desde a Lei 14.454/2022, esse rol funciona como referência básica: tratamentos fora da lista podem ter cobertura devida quando há comprovação de eficácia à luz das evidências científicas, ou recomendação de órgãos técnicos reconhecidos. Ou seja, "não está no rol" deixou de ser, por si só, justificativa automática para negar.
Código de Defesa do Consumidor — cláusulas abusivas em contrato de adesão
O contrato de plano de saúde é um contrato de adesão: você não negocia as cláusulas, apenas aceita. Por isso o CDC determina que regras que coloquem o consumidor em desvantagem exagerada são nulas (art. 51), e que cláusulas ambíguas se interpretam a favor do consumidor. Limitações genéricas de cobertura, exigências desproporcionais e restrições escondidas no contrato podem ser questionadas com base nesses dispositivos.
Urgência e emergência — o limite da carência
Para atendimentos de urgência (decorrentes de acidente pessoal ou complicação na gestação) e de emergência (risco imediato à vida ou lesão irreparável, declarado pelo médico), a lei estabelece carência máxima de 24 horas a partir da contratação. Negativas de atendimento emergencial fundadas em carência contratual maior são frequentemente discutidas — administrativa e judicialmente.
Reajuste por faixa etária e o Estatuto da Pessoa Idosa
O Estatuto da Pessoa Idosa (Lei 10.741/2003) veda a discriminação do idoso nos planos de saúde pela cobrança de valores diferenciados em razão da idade — o que impacta os reajustes aplicados a partir dos 60 anos. Além disso, reajustes por faixa etária previstos em contrato precisam ser claros e proporcionais; percentuais desarrazoados podem ser revistos.
Plano individual, coletivo por adesão e empresarial — por que a diferença importa
Os planos individuais e familiares têm reajuste anual limitado pela ANS e só podem ser rescindidos pela operadora em caso de fraude ou inadimplência. Já os coletivos (por adesão ou empresariais) têm reajustes negociados e regras próprias de rescisão — e é justamente neles que surgem muitos dos abusos discutidos judicialmente, como rescisões durante tratamento em curso e reajustes sem transparência de cálculo.
Rescisão unilateral durante o tratamento
O cancelamento do contrato pela operadora enquanto o beneficiário está internado ou em tratamento continuado é tema com entendimentos consolidados nos tribunais superiores, no sentido de proteger a continuidade da assistência. Cada situação depende do tipo de contrato e das circunstâncias — por isso a análise documental individual é o primeiro passo.
Checklist
Documentos que ajudam na análise
Quanto mais completo o material, mais objetiva a avaliação do caso.
- Negativa por escrito ou número do protocolo de atendimento
- Pedido ou relatório médico com a indicação do tratamento e o CID
- Carteirinha do plano e documento de identidade
- Cópia do contrato ou da apólice, se tiver
- Comprovantes de pagamento das mensalidades
Não tem todos? Fale mesmo assim — a operadora é obrigada a fornecer a negativa por escrito quando solicitada.
Dúvidas
Perguntas frequentes
As dúvidas que mais aparecem no primeiro contato.
Ficou uma dúvida que não está aqui? Descreva o seu caso — a resposta é individual.
Preciso ir até o escritório?
Não. O atendimento é digital: relato e documentos pelo WhatsApp ou e-mail, reunião por vídeo quando necessário e assinatura eletrônica de documentos. Os processos tramitam de forma eletrônica.
Atendem outros estados?
Sim. Com o processo judicial eletrônico, o atendimento alcança beneficiários em todo o Brasil, independentemente do estado onde o plano foi contratado.
O plano pode me cancelar se eu entrar com ação?
Exercer seu direito de ação não é motivo legal para cancelamento. Nos planos individuais, a rescisão pela operadora só é permitida em caso de fraude ou inadimplência. Nos coletivos há regras próprias, e rescisões com aparência de retaliação podem ser questionadas.
Quanto tempo demora?
Varia — depende do tipo de pedido, da comarca e das circunstâncias do caso. Em situações com risco à saúde, a lei permite pedido de tutela de urgência, que o Judiciário costuma apreciar em caráter prioritário. Não é possível (nem seria correto) prometer prazo ou resultado.
Serve para plano coletivo ou empresarial?
Sim. Beneficiários de planos coletivos por adesão e empresariais também são protegidos pela Lei 9.656/1998 e pelo Código de Defesa do Consumidor, inclusive dependentes.
E se o médico que indicou o tratamento não é da rede do plano?
O relatório de médico particular é documento válido para fundamentar o pedido. Quanto ao custeio, existem regras de reembolso conforme o contrato — e situações específicas, como urgência ou inexistência de prestador equivalente na rede, em que a discussão sobre cobertura integral é possível. É um ponto que exige análise individual.
A negativa verbal vale? O plano não me deu nada por escrito.
A operadora é obrigada a fornecer a negativa por escrito quando o beneficiário solicita. Guarde o número de protocolo das ligações e peça a formalização — e, se ela não vier, isso também é registrado e utilizado na análise do caso.
Contato
Envie sua negativa para avaliação
Prefere escrever? Preencha os campos e retornamos o contato. Se for mais fácil, chame direto no WhatsApp.
Recebido. Obrigado pela confiança.
Vamos analisar as informações e retornar no número informado.
Prefere adiantar pelo WhatsApp?
Abrir conversa no WhatsApp