O banco errou com o seu dinheiro? O banco paga.
Golpe no Pix, produto vendido fora do seu perfil, juros e tarifas escondidos, conta bloqueada, aval cobrado no seu CPF: a lei e o STJ colocam a conta na mesa do banco. Mande o extrato. Nossa equipe diz quanto volta.
Sigilo absolutoTodo o Brasil, sem sair de casaOAB/MG 237.304
Seis jeitos de o banco errar. Seis contas que voltam.
Toque na situação mais parecida com a sua. A conversa no WhatsApp já começa pelo ponto certo — e nossa equipe diz qual prazo está correndo.
- Ocorrência 01Fraude
Caí num golpe e o banco lavou as mãos
Pix, boleto falso, ligação da “central”, cartão clonado. Fraude é risco do negócio bancário — o STJ já decidiu. Transação fora do seu padrão tinha que ter sido barrada.
Falar sobre isso - Ocorrência 02Perfil
Venderam um produto que não era para mim
COE, fundo, debênture, previdência ou seguro com prejuízo que ninguém explicou. Produto fora do seu perfil é responsabilidade de quem vendeu — não sua.
Falar sobre isso - Ocorrência 03Juros
Juros e tarifas fora da curva
Capital de giro, cheque especial, cartão, crédito pessoal: taxa muito acima da média do Bacen e tarifa não contratada se revisam — e o que foi pago a mais volta.
Falar sobre isso - Ocorrência 04Bloqueio
Bloquearam ou encerraram minha conta
Encerramento unilateral, bloqueio por “compliance”, Pix travado. Para quem tem folha, fornecedor e investimento, conta parada é prejuízo por hora.
Falar sobre isso - Ocorrência 05Aval
Cobram dívida da empresa no meu CPF
Aval, fiança e garantia pessoal têm limite: bem de família, aditivo sem sua assinatura, excesso de penhora. Seu patrimônio não é caução ilimitada.
Falar sobre isso - Ocorrência 06Negativação
Negativaram meu nome sem razão
Dívida paga, em disputa ou fruto de fraude não pode virar restrição. Liminar tira o registro e o dano moral é presumido pela Justiça.
Falar sobre isso
A situação é outra? Consórcio, seguro, previdência, financiamento, leilão… Conte pelo WhatsApp.
Quem responde, o que volta e qual prazo está correndo
Escolha o que aconteceu e o valor em jogo. O resultado já vai pronto para o WhatsApp.
Orientação geral com base na lei e na jurisprudência do STJ. O resultado do caso depende do contrato, do extrato e das provas — é isso que a análise individual define.
Fraude no serviço é risco do banco. Não seu.
Em jogoR$ 250.000,00
Quero cobrar o bancoO que o banco diz. O que a lei responde.
Seis frases que você já ouviu na central de atendimento — e a resposta que o gerente não dá.
- Banco“Você digitou a senha. A culpa é sua.”A leiFraude no serviço é risco do banco — com ou sem senha. Transação fora do seu padrão tinha que ser barrada.Súmula 479 STJ · CDC, art. 14
- Banco“Você assinou o termo de ciência de risco.”A leiTermo genérico não substitui adequação ao seu perfil. Quem vendeu tinha o dever de explicar — e de não vender.Res. CVM 30/2021 · CDC, art. 6º, III
- Banco“A taxa está no contrato. Você concordou.”A leiTaxa muito acima da média do Bacen é abusiva mesmo assinada. O excesso volta ou abate o saldo.Tema 27 STJ · CDC, art. 51
- Banco“Encerramos sua conta por política interna.”A leiEncerrar exige aviso prévio, motivo e prazo razoável. Bloquear sem explicação e sem fim, nunca.Res. CMN 4.753/2019 · CDC, art. 39
- Banco“Você é avalista. Paga tudo.”A leiAval segue o contrato original. Aditivo sem a sua assinatura não te alcança — e bem de família não vai à penhora.CC, arts. 818 e 835 · Lei 8.009/90
- Banco“É só um registro no SPC. Resolve depois.”A leiRegistro indevido gera dano moral presumido. Liminar tira; a indenização vem depois.Súmulas 385 e 404 STJ · CDC, art. 43
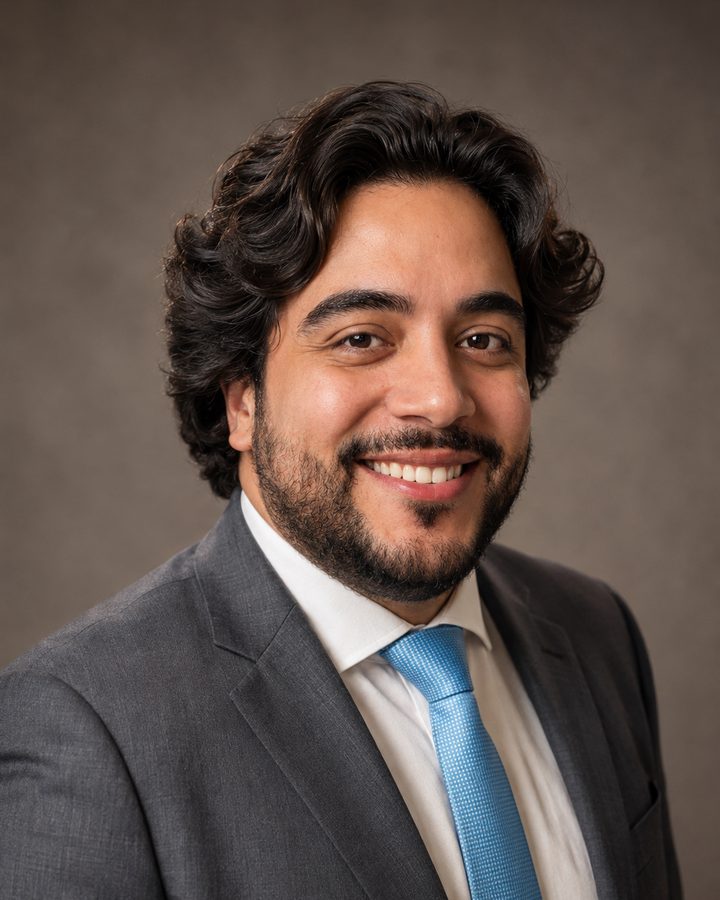
Charllyston Azambuja
Advogado · OAB/MG 237.304 · Direito bancário e relações de consumo
Do lado de quem tem conta, nunca do banco. Eu e minha equipe lemos o extrato, o contrato e o histórico de atendimento, apontamos onde o banco falhou, calculamos o que tem que voltar e cobramos — na mesa ou na Justiça. Em linguagem clara, com o número na frente.
Atendimento digital em todo o Brasil, sem sair de casa. Sigilo absoluto.
- Atendimento com advogado, não com atendente
- Parecer por escrito: quem responde, quanto volta, qual o prazo
- Honorários combinados por escrito antes de qualquer medida
Do extrato ao dinheiro de volta, em quatro passos
- 1º
Você manda extrato e contrato
Extratos, contratos, protocolos de atendimento e prints. Pelo WhatsApp, no seu tempo.
- 2º
Lemos o que o banco escondeu
Apontamos a falha, calculamos o prejuízo e dizemos o que é possível — e o que não é. Por escrito.
- 3º
Notificação, MED e liminar
Contestação formal, MED do Pix, notificação com prazo. Se não resolver, ação com pedido de urgência.
- 4º
Dinheiro de volta ou dívida revista
Cada movimentação chega a você pelo mesmo canal, em linguagem clara. Até o crédito cair.
O que separar antes de nos chamar
Envie o que tiver em mãos. A análise começa com parte dos documentos — e nossa equipe diz o que ainda dá para pedir ao banco.
- Extratos e comprovantes — da conta, do cartão e das aplicações no período do problema.
- Contrato e termos — crédito, investimento, questionário de perfil (suitability), termos de adesão.
- Protocolos e conversas — números de protocolo, gravações, chats, e-mails e boletim de ocorrência, se houver.
- Prints da fraude — mensagens, links, comprovantes do Pix e dados de destino, no caso de golpe.
O que costumam perguntar
Caí num golpe do Pix. O banco tem que devolver?
Muitas vezes, sim. O STJ entende que fraude no serviço bancário é risco da atividade (Súmula 479). Transações fora do seu padrão — valor, horário, dispositivo novo, várias em sequência — deveriam ter sido barradas pelo sistema de segurança. O primeiro passo é o MED (Mecanismo Especial de Devolução) e a contestação formal; depois, notificação e ação.
Perdi dinheiro num COE, fundo ou previdência. Tenho direito?
Se o produto não era adequado ao seu perfil ou o risco não foi explicado de forma clara, quem vendeu responde pelo prejuízo. O banco e a corretora precisam guardar o questionário de perfil e as gravações — e nós pedimos tudo isso.
Como sei se meus juros são abusivos?
Comparando a taxa do contrato com a média do Bacen para a mesma operação na data da assinatura. Taxa muito acima da média, tarifa não contratada, seguro embutido e capitalização não pactuada são revistos, e o que foi pago a mais volta corrigido ou abate o saldo.
O banco pode encerrar minha conta?
Pode, mas com aviso prévio, motivo e prazo razoável para você migrar. Bloqueio sem explicação e sem prazo, ou encerramento que deixa você sem acesso ao próprio dinheiro, gera indenização — e liminar para destravar.
Preciso ir ao escritório?
Não. Atendimento digital em todo o Brasil: documentos pelo WhatsApp, reunião por vídeo quando fizer sentido, assinatura eletrônica. O processo é eletrônico do início ao fim.
Quanto custa?
Honorários combinados por escrito antes de qualquer medida. Pagamento à vista ou parcelado.
Prefere escrever? Envie por aqui
Poucos campos. Nossa equipe retorna no WhatsApp informado para dar sequência à análise.
Recebido. Obrigado pela confiança.
Vamos analisar as informações e retornar no número informado.
Adiantar pelo WhatsApp